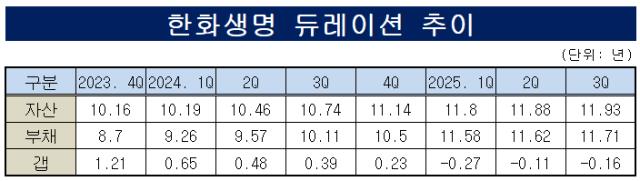
|금리 리스크 부담은 상존…장기채 지속 확대 및 공동재보험 출재로 대응 한화생명은 자산 듀레이션과 부채 듀레이션의 매칭률이 약 98%에 육박한다. 듀레이션 갭은 지난해부터 0년에 가까운 수준으로 관리되고 있다. 듀레이션 갭 한도를 설정하고 장기채권 편입을 지속하는 등 자산과 부채의 듀레이션 미스매치를 선제적으로 축소한 결과다. 미스매칭으로 인한 지급여력(K-ICS·킥스)비율의 금리 민감도는 감내 가능한 수준이다. 다만 과거 판매한 고금리확정형 상품 […]