적자 원인된 채권 부실화, 올해도 중점 관리 리스크는 ‘건전성’

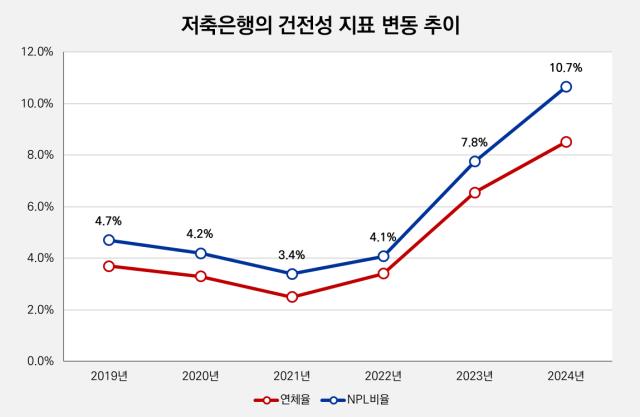
|[총론] 신용대출 확대에 연체 우려 고조…부실자산 정리로 건전성 제고 유도 저축은행 업계가 2년 연속 적자를 시현했다. 부동산PF 부실과 기업여신 연체 등으로 대손비용이 급증한 여파다. 부실채권 정리에 속도를 내지 못하면서 고정이하여신(NPL)비율은 사상 최고치를 기록했다. 건전성 지표가 지속 저하되면서 올해도 리스크 관리가 주요 현안 과제로 꼽히고 있다. 주요 저축은행들은 포트폴리오 재편을 통한 경영 정상화를 추진하고 있다. 가계대출의 […]

해당 컨텐츠는 로그인 후 볼수 있습니다.
회원가입 후 컨텐츠를 확인해주세요!

*[PREMIUM] 기사는 유료구독 회원 전용 컨텐츠입니다.
자세한 안내는 공지사항 게시판을 확인해주시기 바랍니다.

spot_imgspot_img

Related articles

수협중앙회, 내부통제 전반 관리 공백 노출

|여신 관리 곳곳서 허점…투자 부실 책임 규정 미비 수협중앙회가 경영관리...

스위스 금융감독청, 줄리어스베어 제재 일부 해제…러 정치적 주요 인물 AML 위반 확인

|고위험 러시아 고객 자산 출처 검증·보고의무 위반…“내부 리스크·컴플라이언스 문화...

총량규제 문턱 낮추자 저축은행 중금리대출 반등

|중·저신용자 공급 여력 확대에 2분기 2조8313억 취급…하반기 생활안정대출도 가세 저축은행의...

주담대 한풀 꺾이자 신용대출 증가…고소득 차주부터 관리

|가계대출 감소 추세 뒤집혀…금융당국 비상 관리체계로 대응 올해 초 감소세를...

英 FCA, 고객 실사·리스크 평가 통제 미흡 지적…금융사 AML 체계 개선 요구

|리스크 기반 접근 미흡 및 실무 적용 한계 노출 |고객...
spot_imgspot_img
PHP Code Snippets Powered By : XYZScripts.com